


 Визначення з’єднувати або поєднувати платіжний термінал (POS-термінал) з РРО
Чи передбачена відповідальність за відсутність у фіскальному чеку, сформованому на РРО та/або ПРРО, реквізитів рядків 12 - 17, якщо у СГ не має можливості з’єднати/поєднати РРО/ПРРО з платіжним терміналом (POS-терміналом), у тому числі після 01.03.2025?
Законодавство не вимагає їх технічного об’єднання, з 2025 року чітко розмежовано поняття з’єднаних (дані передаються) та поєднаних (один пристрій) терміналів, що спрощує роботу та не зобов’язує фізично інтегрувати пристрої.
Відповідь:
Ні, не передбачена.
Пояснення:
Правові засади застосування реєстраторів розрахункових операцій (далі - РРО) та/або програмних РРО (далі - ПРРО) у сфері торгівлі, громадського харчування та послуг встановлені Законом України від 06 липня 1995 року № 265/95-ВР «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» із змінами та доповненнями (далі - Закон № 265) та нормативно-правовими актами, прийнятими на його виконання.
Порядок проведення розрахунків у сфері торгівлі, громадського харчування та послуг встановлено ст. 3 Закону № 265.
Форму та зміст розрахункового документа визначено Положенням про форму та зміст розрахункових документів/електронних розрахункових документів, затвердженим наказом Міністерства фінансів України від 21.01.2016 № 13 (в редакції наказу Міністерства фінансів України від 22.11.2024 № 601, далі - Положення № 13).
Пунктом 2 розд. ІІ Положення № 13 встановлено обов’язкові реквізити, які має містити фіскальний касовий чек на товари (послуги) (далі - фіскальний чек). При цьому, Положення № 13 однаково розповсюджує свою дію як на розрахункові документи, що створюються РРО, так і ПРРО.
Відповідно до абзаців дев’ятого - десятого п. 2 розд. 1 Положення № 13:
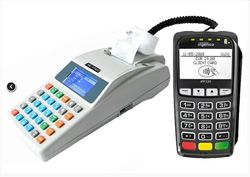
платіжний термінал, з’єднаний з РРО/ПРРО, - сукупність платіжного терміналу та з’єднаного з ним РРО/ПРРО за допомогою будь-яких проводових або безпроводових засобів зв’язку, які у процесі обробки інформації фактично взаємодіють шляхом обміну командами, повідомленнями, пакетами даних;
платіжний термінал, поєднаний з РРО/ПРРО, - сукупність платіжного терміналу та поєднаного з ним в одному корпусі або в одному застосунку РРО/ПРРО, які у процесі обробки інформації фактично взаємодіють шляхом обміну командами, повідомленнями, пакетами даних.
Рядки 12 - 17 фіскального чека заповнюються у разі застосування під час проведення розрахунків з використанням електронного платіжного засобу (платіжної картки) платіжного терміналу, з’єднаного або поєднаного з РРО/ПРРО (п. 4 розд. ІІ Положення № 13).
Разом з тим, на даний час законодавством не встановлено обов’язку з’єднувати або поєднувати платіжний термінал (POS-термінал) з РРО/ПРРО під час його застосування, при проведені розрахунків з використанням електронних платіжних засобів (платіжних карток). Тобто, дозволяється проводити розрахунки через РРО/ПРРО та платіжний термінал (POS-термінал) які між собою не поєднані або не з’єднані.
У такому випадку те, що розрахунковий документ не буде містити інформацію про використання електронного платіжного засобу, а така інформація буде міститись у надрукованому сліпі (квитанції) безпосередньо друкованим пристроєм POS-терміналу, не буде призводити до порушення вимог щодо форми та змісту розрахункового документу. Водночас, у випадку з’єднання або поєднання платіжного POS-терміналу з РРО/ПРРО реквізити рядків 12 -17 фіскального чека мають бути заповненні, відповідно до п. 4 розд. ІІ Положення № 13.
Таким чином, відповідальності за використання РРО/ПРРО не з’єднаного або поєднаного з POS-терміналом, у тому числі після 01.03.2025, не передбачено.
https://zir.tax.gov.ua/main/bz/view/?src=ques&id=42738